华中商超渠道的品类结构正在经历一轮深度重构
过去三年,武汉及周边城市的商超终端货架逻辑发生了显著变化。消费者不再满足于单纯的“买到”,而是开始审视商品的功能属性与场景适配度。对于武汉艾蓝诺莱商贸有限公司而言,这意味着单纯依靠低价引流的传统铺货模式已经失效,取而代之的是基于**日用百货**细分场景的精准品类规划。商超采购方更倾向于与那些能提供完整品类解决方案、且懂得区域消费习惯的供应商建立长期契约。
现状:标品内卷加剧,非标品成为利润洼地
走访湖北、湖南等地的大型连锁卖场可以发现,**家居用品**中的基础收纳箱、衣架等标品区,价格战已让毛利空间压缩至不足12%。而与之形成鲜明对比的是,**个护用品**中针对敏感肌的洁面工具、以及**美妆工具**中的一次性压缩面膜、硅胶粉扑清洁垫等细分品类,却保持着25%-30%的稳定毛利。问题不在于市场没有机会,而在于供应商是否具备将“小品类”做深做透的数据能力与选品眼光。
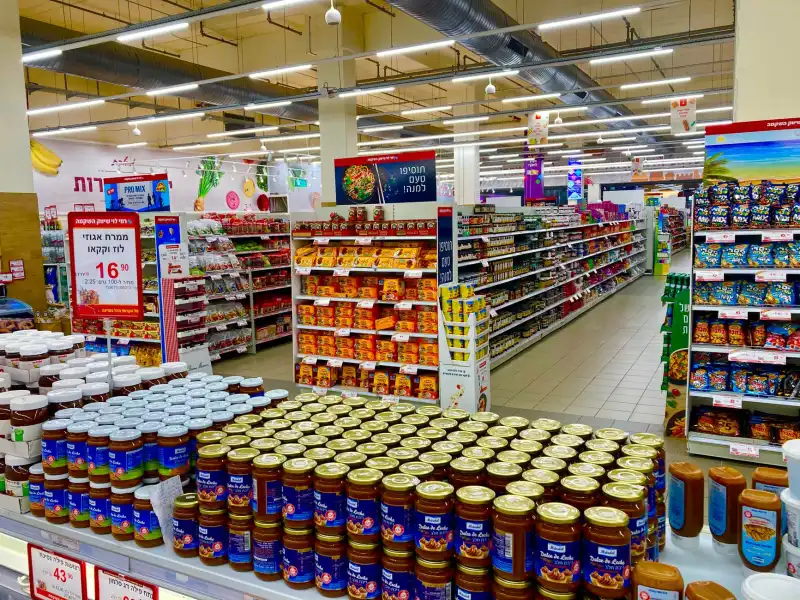
以武汉艾蓝诺莱商贸有限公司的实践为例,其品类规划逻辑不再按照传统的大分类一刀切,而是引入了“场景单元”的概念。比如将浴洗区的**清洁用品**(浴室清洁剂、海绵擦)与**家居用品**(免打孔置物架、防霉胶条)进行交叉陈列设计,这要求供应商在配送前就完成组合包装或提供定制化sku标签服务。这种前置性的品类干预能力,正是目前多数区域分销商所欠缺的。
核心痛点与破局工具:数据驱动的选品与动销模型
华中商超渠道有一个显著特点:门店之间消费差异大,社区店与卖场型门店的畅销品重叠度往往低于40%。如果沿用全省一盘货的粗放模式,滞销退换货率很容易突破8%的红线。解决路径在于建立**基于坪效的品类健康度评估**。具体操作上,我们建议从三个维度入手:
- 动销周转维度:针对**美妆工具**这类高复购但低客单的商品,设定28天动销考核线,低于该线则触发换季汰换机制。
- 关联渗透维度:分析**个护用品**与**清洁用品**在收银台小商品区的连带购买率,优化排面中的组合促销方案。
- 增量空间维度:重点关注商超自有品牌未覆盖的功能性**日用百货**,如厨房用一次性酵素湿巾、洗衣机槽清洁泡腾片等。
应用方法与落地节奏
在实际操作中,武汉艾蓝诺莱商贸有限公司采用“小步快跑、品类轮动”的策略。每季度选取一个核心二级品类做深度渗透测试,例如在Q3主推**清洁用品**中的细分功能型产品(如冰箱除味盒、管道疏通凝胶)。在铺货前,先协助商超完成该品类在货架黄金视线层(110cm-140cm)的排面占比诊断,再结合卖场CRM数据筛选出周边3公里内有高密度年轻租户的门店进行首发。这种打法能有效将新品首月动销率提升至55%以上,显著优于行业平均的35%。
需要提醒的是,品类规划并非一锤子买卖。商超渠道的账期结构(通常为45-60天)要求供应商必须具备较强的现金流规划能力。在拓展**家居用品**中的季节性商品(如夏季藤席收纳、冬季棉被压缩袋)时,要预留出安全库存系数,避免因物流高峰期的运力紧张导致断供。
未来两年,随着华中地区会员店与社区生鲜超市的双向挤压,传统商超对**日用百货**供应链的反应速度与定制化服务要求只会更高。对于区域商贸企业来说,谁能在**美妆工具**的颜值迭代、**个护用品**的成分安全背书、以及**清洁用品**的环保配方升级上,持续为商超伙伴输出专业的品类建议书,谁就能在货架份额争夺战中掌握真正的定价话语权。这不仅是采购与销售的博弈,更是一场关于消费洞察的持久战。